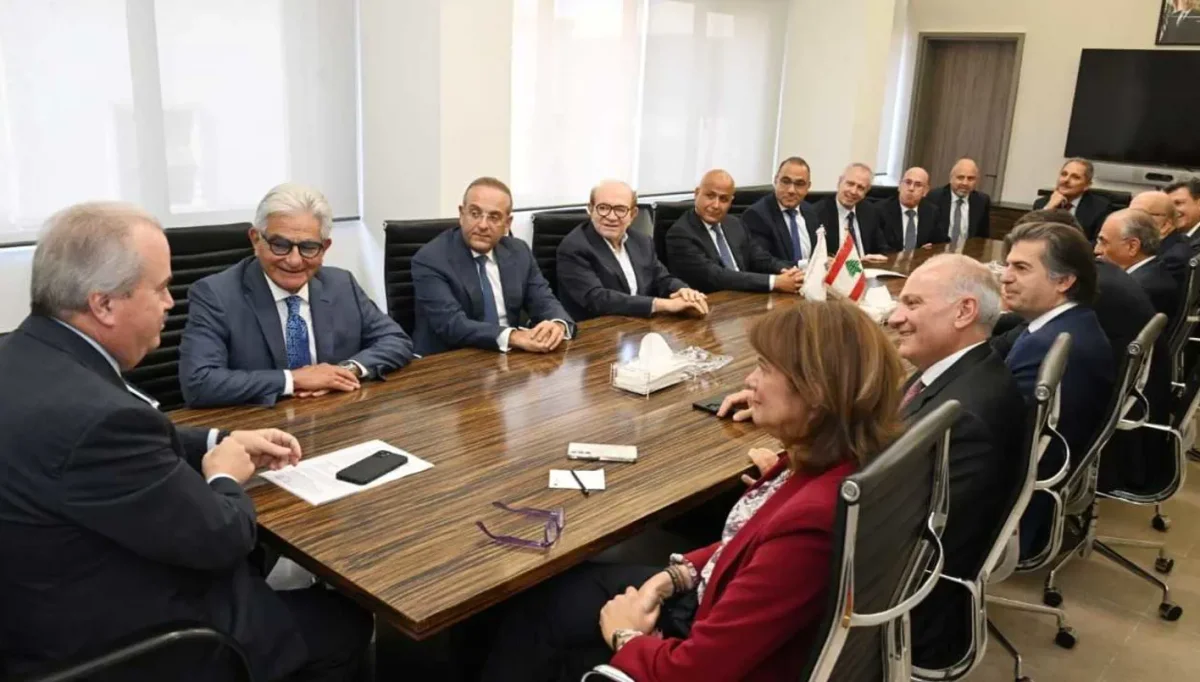
تتجدد الإشكالية بين الدولة والمصارف عند تقاطع المعالجة الضريبية مع ملف الخسائر المصرفية، في مرحلة يفترض أن تتجه فيها الجهود إلى إعادة تنظيم القطاع واستعادة قدرة المصارف على المساهمة في تسديد الودائع. فبينما ترى جمعية المصارف أن التعديلات التي تطلبها وزارة المال قد تحوّل خسائر فعلية تكبدتها المصارف إلى أرباح محاسبية خاضعة للضريبة، تتمسك الوزارة بأن المسألة تتصل بتصحيح تصاريح ضريبية عالقة منذ سنوات، وبضرورة تطبيق القوانين على المكلفين من دون استثناء.
جوهر الاعتراض المصرفي لا يتعلق برفض الموجبات الضريبية، بل بطريقة احتساب الأرباح والخسائر، ولا سيما ما يتصل بسندات اليوروبوندز ومؤوناتها وفروقات أسعار الصرف. فالجمعية تعتبر أن اعتماد سعر الصرف التاريخي عند احتساب كلفة السندات، في مقابل سعر الصرف الحالي عند احتساب قيمتها أو ثمن بيعها، قد ينتج أرباحاً دفترية لا تعكس أي مكسب اقتصادي فعلي، بل تخفي خسائر كبيرة تكبدتها المصارف بالدولار نتيجة توقف الدولة عن سداد ديونها.
هذا التباين دفع الجمعية إلى توجيه كتاب إلى وزير المال ياسين جابر، بواسطة وكيلها المحامي أكرم عازوري، اعتراضاً على طلب الوزارة الصادر في 10 أيلول 2026، والمتعلق بمراجعة المعالجات الضريبية لمؤونات سندات اليوروبوندز وخسائر تقييمها واستردادها، ونتائج التفرغ عن السندات، وأسعار صرف العملات الأجنبية وفروقات الصرف والقطع، ضمن مهلة تقديم التصاريح المعدّلة المحددة في 31 تشرين الأول الجاري.
وترى الجمعية أن المهلة غير قابلة للتنفيذ عملياً بالنظر إلى حجم التعديلات المطلوبة وتعقيدها، مطالبة بتعليقها واستئناف المفاوضات مع الوزارة. وتقدّر أن تطبيق المعالجة المطلوبة قد يرتب ضرائب تتجاوز 600 مليون دولار، نتيجة احتساب أرباح تعتبرها دفترية وغير محققة، محذرة من أن تسديدها سيؤدي إلى استنزاف السيولة المتبقية لدى المصارف، على حساب قدرتها على إعادة الأموال إلى المودعين.
وتربط الجمعية اعتراضها بمسؤولية الدولة عن جانب أساسي من الخسائر المصرفية، بدءاً من تعثرها في تسديد التزاماتها تجاه مصرف لبنان وصولاً إلى قرارها التوقف عن دفع سندات اليوروبوندز عام 2020. وتورد أن الدين المستحق للدولة لمصرف لبنان بالعملات الأجنبية يبلغ 16 ملياراً و523 مليون دولار، فيما بلغت الخسائر التي تستند إليها، استناداً إلى تقرير شركة "ألفاريز أند مارسال"، نحو 51.3 مليار دولار حتى نهاية عام 2020.
كما تستحضر مراجعتها ومراجعة المصارف أمام مجلس شورى الدولة في آذار 2024، لإلزام الدولة بتسديد موجباتها تجاه مصرف لبنان، والقرارين اللذين أبطل المجلس بموجبهما محاولتين مرتبطتين بقرار مجلس الوزراء الصادر في 20 أيار 2022، معتبرة أن فرض أعباء إضافية على المصارف يتناقض مع مسار معالجة الأزمة، ولا سيما أن الأموال الخاصة للقطاع تراجعت من 20.6 مليار دولار في تشرين الأول 2019 إلى نحو 5.4 مليارات حالياً.
أما جوهر النزاع المحاسبي، فيتمثل في اختلاف أسعار الصرف المعتمدة لاحتساب كلفة السندات وأرباح بيعها. فالجمعية تعترض على احتساب كلفة الشراء وفق سعر 1,507.5 ليرات للدولار، مقابل اعتماد 89,500 ليرة عند احتساب قيمة البيع، معتبرة أن هذه المقاربة قد تظهر ربحاً اسمياً بالليرة، رغم تكبد المصرف خسارة فعلية بالدولار. كما تتمسك بحق المصارف في تنزيل المؤونات المكوّنة لمواجهة خسائر الديون المشكوك في تحصيلها، استناداً إلى قانون ضريبة الدخل، وتثير إشكاليات قانونية تتصل بأحكام الدستور وقانون النقد والتسليف.
جابر: المشكلة في المؤونات
في المقابل، يرفض وزير المال ياسين جابر توصيف الإجراءات بأنها تكليفات ضريبية جديدة أو محاولة لاستهداف المصارف. وأوضح لـ"النهار" أن التصاريح الضريبية للمصارف عن الأعوام الممتدة بين 2020 و2024 عالقة منذ سنوات، وأن الوزارة لم تفرض عليها ضرائب جديدة، بل طلبت من المصارف المعنية مراجعة الدوائر الضريبية لتصحيح تصاريحها وتسوية المسائل القانونية والمحاسبية العالقة.
وبحسب جابر، فإن الملف شهد نقاشاً منذ الحكومة السابقة، وصولاً إلى طلب استشارة من هيئة التشريع والاستشارات، على خلفية الإشكال القانوني المتعلق بكيفية احتساب بعض البنود، ولا سيما خسائر اليوروبوندز والمؤونات المرتبطة بها. والاستشارة الصادرة في هذا الشأن جاءت، وفق الوزير، لمصلحة وزارة المال.
ويؤكد أن المراسلات لم تشمل جميع المصارف، بل اقتصرت على تلك التي لم تلتزم بالأصول والقواعد المطلوبة، فيما بادرت مصارف أخرى إلى تسديد الضرائب المتوجبة عليها. وفي ما يتعلق باليوروبوندز، يميز جابر بين الخسارة المحققة عند بيع السندات والمؤونات المكوّنة لمواجهة خسائر محتملة. فالخسارة الفعلية الناتجة من البيع يمكن حسمها من الأرباح، أما الإشكالية فتتعلق بجواز تنزيل المؤونات من الأرباح الخاضعة للضريبة قبل تحقق الخسارة فعلياً.
ويرفض اعتبار ما تقوم به الوزارة محاولة للاستيلاء على أموال المصارف أو أموال المودعين، مؤكداً أن "الضريبة تُفرض على الأرباح وفق القانون، ولا تعني مصادرة كامل أموال المكلف. فمن يحقق، أرباحاً بقيمة ألف دولار، يدفع الضريبة المتوجبة على هذا الربح، وليس على كامل المبلغ باعتباره أموالاً يملكها".
تواصل بين المصارف والوزارة للمعالجة
وفي معرض توضيح الضمانات القانونية، يستند جابر إلى قانون الإجراءات الضريبية الذي يحدد آليات التدقيق والاعتراض. فالمراقبون ملزمون بإبلاغ المكلف قبل 15 يوماً من موعد التدقيق في حساباته، بما يتيح له تجهيز دفاتره ومستنداته، كما يحق لأي مكلف يعترض على الضريبة المفروضة عليه مراجعة لجنة الاعتراضات المختصة وسلوك الطرق القانونية المتاحة.
وكشف جابر أن رئيس جمعية المصارف سليم صفير زاره وبحث معه الملف، على أن يتولى المدققون والمختصون لدى المصارف التواصل مع المسؤولين في دائرة كبار المكلفين في الوزارة لمناقشة المسائل العالقة والتوصل إلى معالجة لها.
مكافحة التهرب الضريبي ليست استهدافاً
ويضع جابر الإجراءات في سياق أوسع يتصل بمكافحة التهرب الضريبي، معتبراً أن وزارة المال تتعرض للانتقاد عندما لا تلاحق المخالفات، كما تواجه الانتقاد عندما تتحرك في هذا الاتجاه. وفي هذا الإطار، تعمل الوزارة على إحالة الملفات إلى النيابة العامة المالية وتكثيف الملاحقات وتوجيه الإنذارات إلى المخالفين.
ويميز الوزير بين التهرب الضريبي وإساءة الأمانة، مستشهداً بالشركات التي تستوفي ضريبة القيمة المضافة من زبائنها ولا تحولها إلى الدولة، إذ تعتبر هذه الأموال محصلة لحساب الخزينة، والاحتفاظ بها بدلاً من تحويلها يشكل، وفق توصيفه، إساءة أمانة.
أما في حال عدم استجابة المصارف للطلب، فيؤكد جابر أن الوزارة لم تصدر تكليفات ضريبية في هذه المرحلة، بل دعت المصارف المعنية إلى مراجعة الدوائر المختصة ومناقشة الملف في ضوء الاستشارة القانونية. ومن هنا، لا يرى مبرراً لتصوير الإجراءات على أنها اعتداء على المصارف، ما دام القانون يحدد بوضوح أصول التكليف والاعتراض والمراجعة.
أرقام:
التعليقات 0
كن أول من يعلق على هذا الخبر