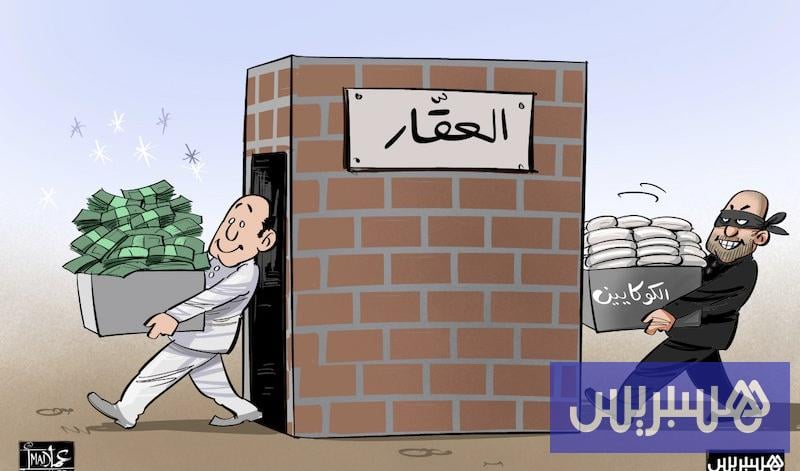
تُلاحق شبهات غسل أموال مجهولة المصدر عددا من كبار المشتغلين في أنشطة الصرف، بعدما كشفت تحليلات مالية وتحريات مرتبطة بمعاملات مشبوهة لدى الهيئة الوطنية للمعلومات المالية عن اقتناءات عقارية بمبالغ ضخمة في الدار البيضاء ومراكش، شملت شققا فاخرة وفيلات ومحلات تجارية بمواقع مرتفعة القيمة، وسط أبحاث بشأن احتمال استغلال تجارة العملات الأجنبية في إخفاء مصادر أموال وإعادة توظيفها في السوق العقارية.
وعلمت هسبريس، من مصادر جيدة الاطلاع، أن الأبحاث، الجارية بتنسيق مع مصالح مكتب الصرف، ركزت على تتبع مصادر تمويل معاملات عقارية أجراها مشتغلون في أنشطة الصرف، ومقارنة قيمة الممتلكات المكتسبة بمداخيلهم المصرح بها وحجم معاملاتهم المهنية، بعد رصد مؤشرات بشأن عدم تناسب بعض الاستثمارات مع الموارد المالية المعلنة.
وأفادت المصادر سالفة الذكر بأن التدقيق شمل معاملات عقارية تجاوزت قيمة إحداها 20 مليون درهم، أي ملياري سنتيم، حيث باشر المكلفون بالتحريات مراجعة وثائق الاقتناء والتحويلات المالية المرتبطة بها والتحقق من هويات الأطراف التي وفرت التمويلات، خصوصا في حالات سجلت فيها عمليات بيع وإعادة تفويت خلال فترات زمنية متقاربة؛ ما أثار شبهات بشأن حقيقة الأثمان المصرح بها ومصادر الأموال المستخدمة في تسويتها.
وأوضحت المصادر نفسها أن الأبحاث انصبت على شبهات توظيف معاملات بيع وشراء العملات الأجنبية في تمرير أموال مجهولة المصدر، قبل تحويلها إلى استثمارات عقارية، عبر عمليات مالية متعاقبة صعّبت تتبع مسارها الأصلي؛ فيما يجري التحقق من مدى ارتباط التدفقات المرصودة بمعاملات صرف فعلية وموثقة، ومدى تطابقها مع البيانات المهنية والمحاسبية المتاحة.
وتوقفت التحريات عند اقتناءات عقارية سجلت بأسماء أقارب وأفراد من المحيط العائلي لأشخاص مشمولين بالتدقيق، إلى جانب ممتلكات جرى تملكها بواسطة شركات عقارية وواجهات تجارية؛ ما دفع الجهات المختصة إلى توسيع البحث بشأن هويات المستفيدين الفعليين، وتحديد الأشخاص الذين يتحكمون في الأصول ويتصرفون في عائداتها بصرف النظر عن الأسماء الواردة في رسوم الملكية والعقود.
وشملت المراجعات، حسب مصادر الجريدة، مطابقة التصريحات المتعلقة بعمليات الصرف مع الحركات المسجلة في الحسابات البنكية، وتتبع المعاملات النقدية مرتفعة القيمة، بحثا عن مؤشرات على تجزئة المبالغ المالية إلى عمليات متعددة وإعادة تدويرها عبر تحويلات متعاقبة قبل استخدامها في أداء أثمان العقارات موضوع التدقيق، مع التحقق من المبررات الاقتصادية لهذه العمليات.
وامتدت الأبحاث إلى فحص العلاقات المالية بين شركات صرف وكيانات عقارية مرتبطة بالأشخاص المعنيين، من خلال مراجعة وثائق تأسيس الشركات وهياكل المساهمة والتسيير، والتحقق من طبيعة المعاملات التي جمعت بينها، خصوصا في حالات ظهرت فيها تحويلات مالية بين حسابات شخصية ومهنية وحسابات شركات مرتبطة بالمستفيدين من الاقتناءات، بهدف تحديد الأطراف التي وفرت الأموال والجهات التي آلت إليها.
وركز المكلفون بالتحريات على مراجعة الفوارق بين القيم التجارية للممتلكات والمبالغ المضمنة في عقود البيع والشراء، والتحقق من مدى مطابقة الأثمان المصرح بها للقيم الفعلية للمعاملات، خصوصا بالنسبة إلى العقارات التي انتقلت ملكيتها بين أطراف عديدة خلال فترات قصيرة، وسط شبهات بشأن احتمال استخدام فروق الأسعار في إخفاء جزء من التدفقات المالية المرتبطة بهذه العمليات.
وشددت المصادر جيدة الاطلاع على استهداف التحريات الجارية إعادة تركيب المسارات المالية للعمليات المشبوهة؛ انطلاقا من تحديد مصادر الأموال وطبيعة المعاملات التي مرت عبرها، وصولا إلى المستفيدين النهائيين من الاستثمارات العقارية، بما يسمح بالتمييز بين العمليات التجارية المبررة وبين تلك التي تثير تساؤلات بشأن مصادر تمويلها أو طبيعة الأطراف المتدخلة فيها.
واكتست هذه الأبحاث أهمية خاصة بالنظر إلى اعتماد أنشطة الصرف اليدوي على تداول العملات الأجنبية والمبالغ النقدية؛ ما يستدعي التحقق من سلامة توثيق العمليات ومطابقتها للمعاملات المهنية المصرح بها، دون أن يشكل ارتفاع حجم التداولات النقدية أو اقتناء العقارات بأسماء الأقارب في حد ذاته دليلا على ارتكاب جرائم غسل أموال.
التعليقات 0
كن أول من يعلق على هذا الخبر