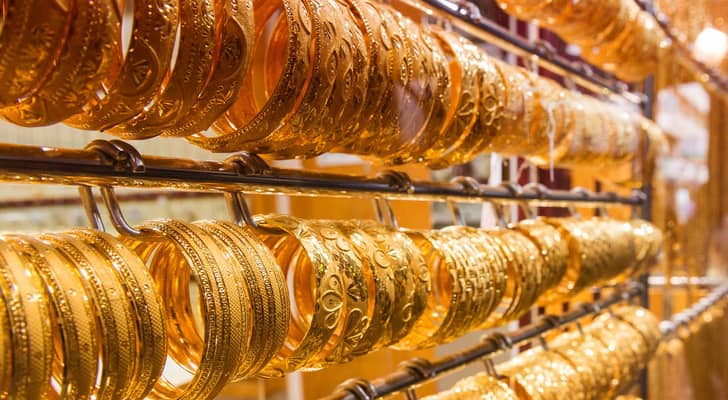
- للاطلاع على أسعار الذهب أولا بأول اضغط هنا لزيارة موقع رؤيا أسعار الذهب.
- أنهى الذهب الفوري تعاملات الأسبوع الماضي عند مستوى 3543.6 دولارا للأوقية.
تمر أسواق الذهب العالمية بواحدة من أعنف موجات التصحيح السعري منذ أكثر من عقد؛ إذ أنهى الذهب الفوري تعاملات الأسبوع الماضي عند مستوى 3543.6 دولارا للأوقية، بعد أن لامس خلال جلسة الجمعة مستوى 3513.54 دولارا (مقتربا من الحاجز النفسي عند 3500 دولار)، ليسجل خسائر أسبوعية بنحو 9% ويهبط إلى أدنى مستوى عالمي منذ أيلول/سبتمبر 2025.
وبهذا الإغلاق، يكون المعدن الأصفر قد فقد نحو 36.7% (أكثر من ثلث قيمته) منذ قمته التاريخية البالغة 5595 دولارا في كانون الثاني/يناير 2026، ويحتاج إلى ارتفاع يقارب 57.9% لاستعادتها.
ووسط هذا الهبوط الحاد في البورصات العالمية، يطرح المستثمرون والمدخرون تساؤلا جوهريا حول ما إذا كانت المستويات السعرية العالمية الحالية تمثل فرصة حقيقية للشراء والتحوط أم أن موجة التراجع لا تزال مفتوحة على مزيد من الضغوط.
أسباب التراجع الحاد ومفارقة البنوك المركزية والأزمات
تشير المعطيات النقدية وبيانات مجلس الذهب العالمي إلى أن الهبوط الحالي يعود إلى تشابك عوامل نقدية واستثمارية ضاغطة، تعيد إلى الأذهان دورة هبوط الذهب بين آب/أغسطس 2011 وكانون الأول/ديسمبر 2015 التي فقد فيها المعدن 42% من قيمته (من 1814 إلى 1060 دولارا):
تشديد الفائدة الأميركية وقوة الدولار: يؤكد مدير الاستثمار في شركة «أفينتيكوم» لإدارة رأس المال، طلال السمهوري، أن ارتفاع العوائد على الأصول الدولارية يرفع تكلفة الفرصة البديلة للاحتفاظ بالذهب الذي لا يدر فائدة ويتطلب تكاليف تخزين وحماية؛ وتتعزز هذه الضغوط بعد إعلان عضو مجلس محافظي الاحتياطي الفدرالي الأميركي، كريستوفر والر، ميله لدعم رفع الفائدة بمقدار 25 نقطة أساس في كانون الأول/ديسمبر، أو 50 نقطة أساس إذا استمر التضخم الأساسي مرتفعا.
تسييل المراكز لتغطية خسائر الأسواق: توضح رئيسة قسم تحليل الأسواق المالية في شركة «سي جي إنفست»، أسيل العرنكي، والرئيس التنفيذي للاستراتيجيات في «فورتريس» للاستثمار، مصطفى فهمي، أن تقلبات «وول ستريت» وتراجع أسهم التكنولوجيا وتصفية المراكز المضاربية الممولة بالرافعة المالية، دفعت مستثمرين إلى بيع حيازاتهم الذهبية لتوفير السيولة وتغطية الخسائر في الأسهم.
مفارقة التوترات الجيوسياسية والديون:
رغم تطورات الحرب والمناورات العسكرية في مضيق هرمز وبلوغ الدين الفدرالي الأميركي 40.71 تريليون دولار (في 17 تشرين الثاني/نوفمبر 2026)، لم يصعد الذهب لأن التصعيد الجيوسياسي يرفع أسعار الطاقة ويغذي التضخم، ما يجبر البنوك المركزية على إبقاء الفائدة مرتفعة؛ وهو ما دفع بنك «مورغان ستانلي» إلى الإشارة بأن انحسار صراعات الشرق الأوسط قد يخفض النفط وتوقعات الفائدة، فتتحسن جاذبية الذهب.
تباين الطلب الرسمي والفردي: كشفت بيانات مجلس الذهب العالمي للربع الثالث من عام 2026 أن البنوك المركزية أضافت صافي 321 طنا إلى احتياطياتها (+42% سنويا) لتبلغ مشترياتها في 9 أشهر 675 طنا (+6%)، غير أن ذلك لم يمنع الهبوط بسبب انكماش الطلب على المشغولات الذهبية بنسبة 17% (إلى 313 طنا) والسبائك والعملات بنسبة 19% (إلى 268 طنا)، إلى جانب تذبذب تدفقات الصناديق المتداولة.
هل الوقت مناسب للشراء؟ رؤية الخبراء وضوابط إدارة المحافظ
يجمع خبراء الاقتصاد والأسواق المالية على أن الأسعار العالمية الحالية تمثل فرصة للشراء التدريجي والتحوط طويل الأجل، وليست فرصة للمضاربة السريعة، محددين القواعد العملية الآتية للمستثمرين:
الشراء التدريجي وخفض متوسط التكلفة: ينصح طلال السمهوري باعتماد الشراء التدريجي على مراحل سعرية مختلفة وإعادة التوازن للمحفظة دوريا، خاصة مع احتمال ملامسة السعر 3500 دولار أو أقل قبل نهاية 2026؛ كما يرى سكرتير عام شعبة الذهب سابقا، نادي نجيب، أن المستويات الحالية مناسبة للشراء دون انتظار طويل، ناصحا من اشتروا عند القمم السابقة بالشراء الآن لخفض متوسط تكلفة الشراء وتعويض الخسائر عند ارتداد السوق.
أداة تحوط لا مضاربة: يؤكد الخبيران الاقتصاديان وائل النحاس وأحمد معطي أن الذهب ملاذ آمن لحفظ القوة الشرائية من التضخم وتنويع المحافظ وسط عدم اليقين الاقتصادي، محذرين من الدخول بغرض المضاربة اليومية أو الشراء العشوائي لمجرد انخفاض السعر، لأن موجة التصحيح قد تستمر.
سقف التخصيص في المحفظة: يشدد الخبراء على عدم توجيه كامل المدخرات نحو الذهب؛ إذ يفضل السمهوري تخصيص حصة تتراوح بين 5% و10% من المحافظ الاستثمارية (مع تفضيل 5% على المدى الطويل)، بينما يحدد أحمد معطي السقف الأقصى للمدخرات الشخصية بما لا يتجاوز 15% إلى 20% من إجمالي أموال الفرد.
رؤية المدى الطويل: يرى مصطفى فهمي أن تفاقم الديون العالمية، واضطراب سلاسل الإمداد والممرات الملاحية، والتحولات السياسية في أوروبا، تبقى عوامل هيكلية تدعم المسار الصعودي للذهب على المدى الطويل بمجرد انحسار دورة التشديد النقدي.
توقعات كبرى البنوك العالمية لمسار الذهب حتى عام 2028
تظهر تقديرات المصارف الاستثمارية الكبرى إجماعا على إمكانية تعافي أسعار الذهب تدريجيا خلال عامي 2027 و2028 مع بلوغ العوائد الحقيقية ذروتها وبدء خفض الفائدة، وذلك على النحو التالي:
بنك «آي إن جي» (ING): توقع متوسطا لسعر الذهب عند 4408 دولارات للأوقية خلال عام 2026، و4150 دولارا في الربع الرابع منه؛ فيما قدر متوسط عام 2027 عند 4375 دولارا، مع ارتفاع تدريجي للمتوسط الفصلي من 4200 دولار في الربع الأول إلى 4550 دولارا في الربع الرابع، ما يعني إمكان تحسن الأسعار على مدار عام 2027 رغم انخفاض المتوسط السنوي عن عام 2026.
بنك «يو بي إس» (UBS): استهدف وصول سعر الذهب إلى 5000 دولار للأوقية بحلول كانون الأول/ديسمبر 2027 ضمن السيناريو الأساسي، ربطا باستمرار الطلب العالمي وانحسار ضغوط العوائد الحقيقية.
«جيه بي مورغان برايفت بنك»: حدد مستهدف نهاية عام 2027 ضمن نطاق يتراوح بين 4450 و4750 دولارا للأوقية (بمنتصف نطاق عند 4600 دولار)، مراهنا على بلوغ العوائد ذروتها مع نهاية دورة رفع الفائدة وتزايد طلب البنوك المركزية.
بنك «غولدمان ساكس»: خفض مستهدفه لنهاية عام 2026 إلى 4150 دولارا (بدلا من 4650 دولارا)، فيما توقع ارتفاع السعر إلى 4650 دولارا للأوقية بنهاية عام 2027، ثم وصوله إلى 5600 دولار للأوقية بنهاية عام 2028، مع افتراض بدء خفض الفائدة أواخر 2027 وعودة الطلب الغربي.
وتشير قراءة المؤشرات المالية إلى أن الضغوط والتقلبات قد تمتد خلال ما تبقى من عام 2026 وحتى النصف الأول من عام 2027 إذا ظل التضخم مرتفعا؛ ما يجعل الشراء التدريجي المتوازن — وليس الدخول بكامل السيولة دفعة واحدة — الخيار الأكثر أمانا للمستثمر طويل الأجل، إلى حين تحقق الشرط الحاسم لانتهاء التصحيح والمتمثل في عودة الطلب الاستثماري الغربي بالتزامن مع مشتريات البنوك المركزية وبدء انعكاس مسار الفائدة الأميركية.
التعليقات 0
كن أول من يعلق على هذا الخبر