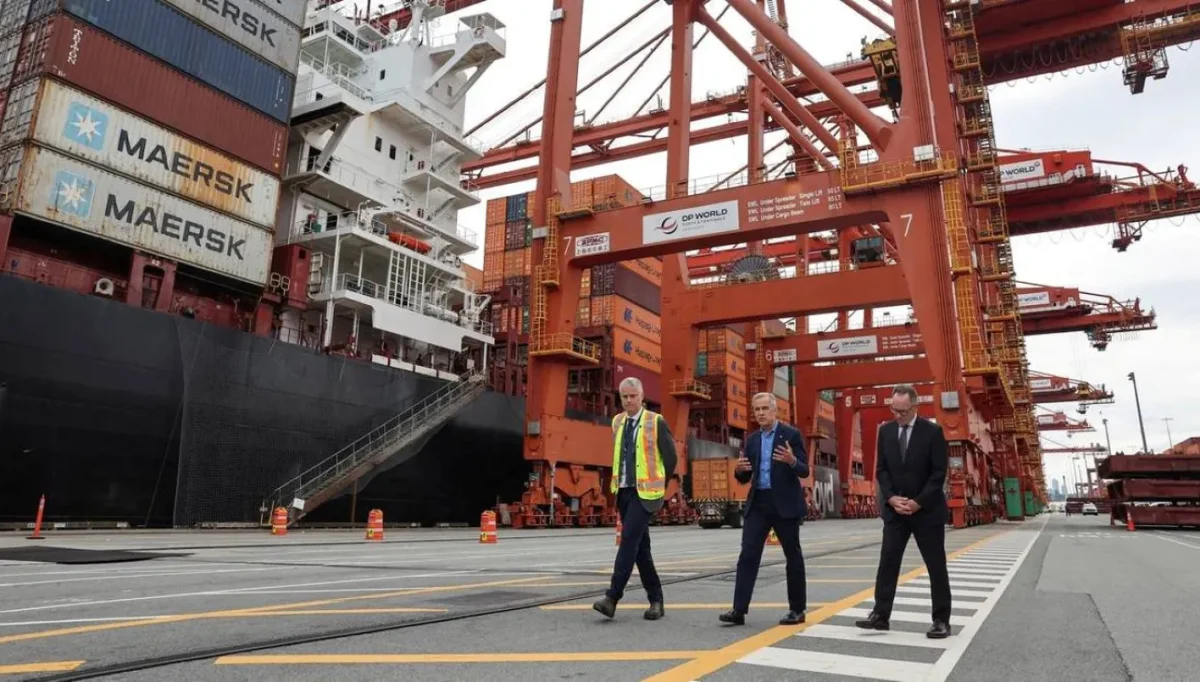
تدفع الحرب في الشرق الأوسط المستثمرين العرب إلى إعادة النظر في وجهة أموالهم، بعدما كشفت اضطرابات الملاحة والإمدادات أن امتلاك الموارد ورؤوس الأموال لا يكفي لحماية النشاط الاقتصادي. وبينما تحتفظ الطاقة والذكاء الاصطناعي بجاذبيتهما، تتسع دائرة الاهتمام لتشمل الموانئ والخدمات اللوجستية والرعاية الصحية والمياه والأمن السيبراني.
ويتقدم معيار جديد في تقييم الفرص: قدرة المشروع على الاستمرار وتوليد الإيرادات عندما تتعطل التجارة وترتفع كلفة التمويل. وبذلك، يصبح التنويع اختباراً لاستقلال مصادر الدخل، وليس مجرد توزيع الأموال على قطاعات مختلفة.
انتقلت المخاطر الجيوسياسية من اعتبار ثانوي إلى عامل مركزي في تقييم استثمارات رأس المال الخاص الخليجية. فالصفقات لم تتوقف، لكن المستثمرين أصبحوا أكثر تشدداً في التسعير وشروط التمويل والحماية من الخسائر. وتحظى الأصول المرتبطة بالطلب الأساسي والتدفقات النقدية الواضحة بأفضلية، فيما تواجه المشاريع المعتمدة على الإنفاق الاختياري أو التنفيذ المعقد تدقيقاً أكبر. ويعني ذلك أن شركة خدمات أساسية بعقود واضحة قد تصبح أكثر جاذبية من مشروع يعد بنمو سريع يصعب ضمانه.
خريطة الإنفاق تتبدّل
تقدّر "بلاك روك" الإنفاق الرأسمالي الاستراتيجي لدول مجلس التعاون حتى عام 2030 بنحو 2.1 تريليون دولار، ضمن نطاق يتراوح بين 1.6 و2.5 تريليون. إن جانباً كبيراً من المشاريع سبق الحرب، أما التحول الراهن فيتعلق بترتيب الأولويات وتسلسل التنفيذ ومصادر التمويل.
وبحسب المؤسسة نفسها، يقع أكثر من 80% من الإنفاق المقدّر خارج أنشطة استخراج النفط والغاز، بما يشمل الصناعة والبنية الأساسية والأصول الرقمية والاجتماعية.
وتبرز ضمن التقديرات نحو 660 مليار دولار للبنية التي توفر بدائل للمسارات والأنظمة الحيوية، ومنها منافذ التصدير والموانئ والكهرباء والمياه. وتُقدَّر استثمارات البنية الرقمية بنحو 323 ملياراً، مقابل 140 ملياراً للصحة والغذاء والمياه والنفايات.
توضح هذه الأرقام أن الفرصة الاستثمارية تتجاوز الشركات التقنية ذاتها إلى المرافق والخدمات التي تتيح للاقتصاد العمل. فالميناء البديل وشبكة الكهرباء المستقرة ومحطة معالجة المياه تصبح أصولاً ذات قيمة استراتيجية عندما تتعرض المنظومة الأساسية للضغط.

الذكاء الاصطناعي يحتاج إلى حماية
لا تعني إعادة التوازن التخلي عن الذكاء الاصطناعي، لكنها توسّع النظر إلى احتياجاته التشغيلية: الطاقة والتبريد والاتصالات والحماية المادية والرقمية. وترى "أوليفر وايمان" أن مراكز البيانات وشبكات الألياف والاتصالات ستظل مجالات مرشحة لاستقطاب الأموال، إلى جانب الدفاع والأمن السيبراني. والاستنتاج الاقتصادي هنا أن الاستثمار في التطبيقات وحدها لا يحمي العوائد إذا تعرضت البنية التي تستضيفها للانقطاع؛ لذلك تزداد أهمية الإنفاق الذي يضمن استمرارية الخدمة.
ويؤكد تقرير وكالة الطاقة الدولية عن الاستثمار العالمي لعام 2026 أن الصراع يُعيد تشكيل تصورات المخاطر ويعزز التنويع. وتتوقع الوكالة اقتراب الاستثمار العالمي في شبكات الكهرباء من 550 مليار دولار، بزيادة تقارب 20% سنوياً، وتجاوز الاستثمار في تخزين البطاريات 100 مليار. وهذه أرقام عالمية تعطي سياقاً لتحول الأولويات، ولا تمثل استثمارات عربية حصراً.
"ديوا" تعزز استثمارات الطاقة النظيفة في دبي
استراتيجيّة الإمارات القادمة: التّحول من تصدير الطّاقة إلى تصدير الذّكاء الاصطناعي
العائد تحت اختبار المخاطر
في المقابل، لا تتحول الحاجة الاستراتيجية تلقائياً إلى ربح مضمون. تحذر وكالة الطاقة الدولية من أن التقلبات المالية تؤخر القرارات الاستثمارية وترفع تكاليف التمويل الطويل الأجل، بما يضغط خصوصاً على المشاريع كثيفة رأس المال. وهكذا قد يزداد الطلب على منشأة حيوية، فيما تتراجع جدواها إذا تضخمت كلفة إنشائها أو تأخر تشغيلها.
ويأتي التحول العربي ضمن اتجاه أوسع: في استطلاع "ماكينزي" للمستثمرين لعام 2026، وضع 69% من المشاركين الجغرافيا السياسية ضمن أهم ثلاثة عوامل اقتصادية كلية تؤثر في قراراتهم، حتى قبل اندلاع الصراع. وتعكس النتيجة انتقال الاهتمام من توقع النمو وحده إلى فحص مصادر تعرض الشركات للصدمات.
عليه، يمكن قراءة المرحلة بوصفها إعادة تعريف للتنويع الاستثماري العربي: تقليل الاعتماد على مسار تجاري واحد، أو مورد واحد، أو فرضية نمو واحدة. وسيكون الاختبار في اختيار مشاريع تجمع الحاجة الاقتصادية والتمويل القابل للاستمرار والإيرادات الواضحة، بحيث تتحول الحماية من الصدمات إلى إنتاجية وفرص عمل وعوائد مستدامة أيضاً.
التعليقات 0
كن أول من يعلق على هذا الخبر